
Sécurise la vie étudiante
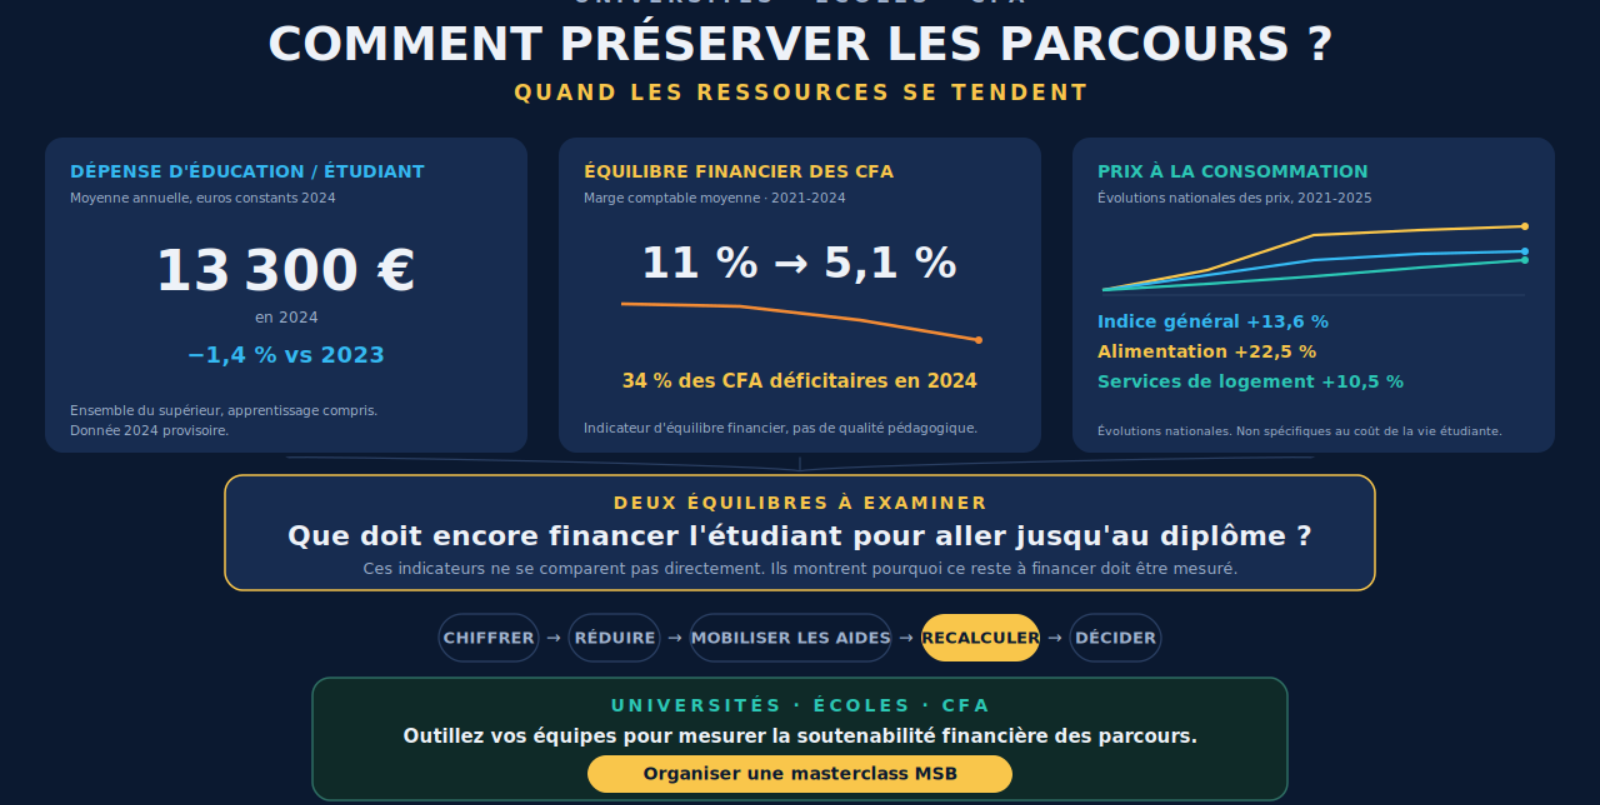
Les frais d’inscription ne représentent qu’une partie du coût des études. Logement, transport, alimentation, santé, vie sociale, équipement et installation peuvent profondément modifier le budget.
My Study Budget chiffre vos dépenses et vous aide à identifier les aides à vérifier selon votre situation.
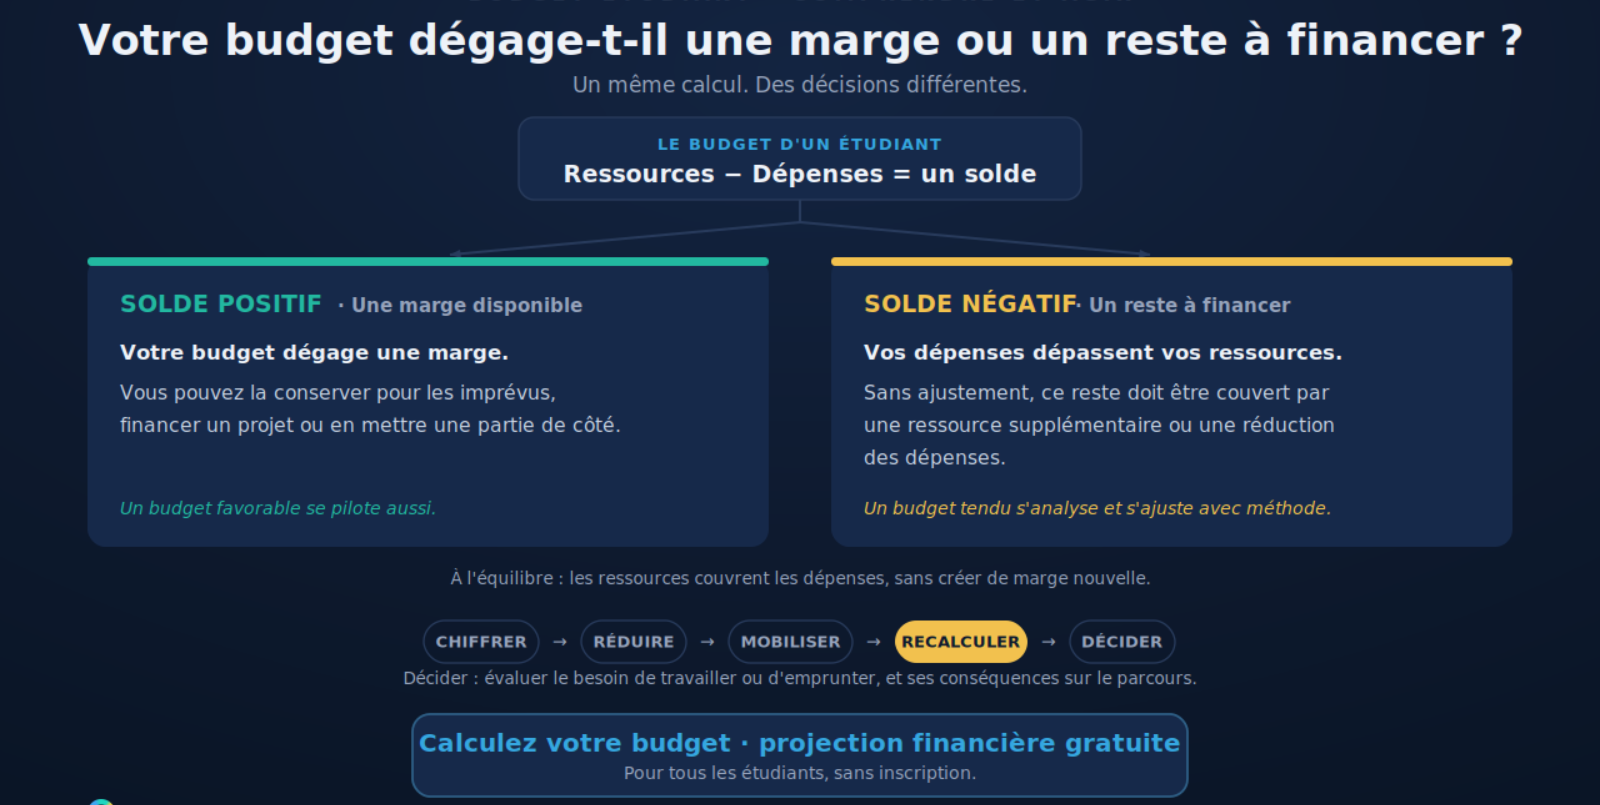
Vous obtiendrez votre rapport de projection financière avec le coût annuel estimé, la trésorerie nécessaire à la rentrée, les postes les plus importants et le reste à financer.
Le Study Score synthétise les contraintes financières du projet. Il n’évalue ni la qualité académique de la formation, ni la valeur du diplôme, ni vos chances de réussite.
Sans compte · Méthode publiée · Sources officielles datées
Trois étapes pour comprendre votre projet d'études
Le budget étudiant ne se limite pas aux frais de scolarité. Il faut aussi prévoir le logement, les transports, l’alimentation, la santé, l’équipement, la vie courante et les frais d’installation. Deux formations avec les mêmes droits d’inscription peuvent donc coûter très différemment selon la ville, le logement et le statut de l’étudiant.
La bonne méthode consiste à séparer trois montants : le coût d’entrée avant la rentrée, le budget mensuel pendant l’année, et le reste à financer après ressources connues. C’est cette lecture qui permet d’éviter les décisions prises sur un chiffre incomplet.
Le premier mois est souvent le plus difficile. Avant même de commencer les cours, il peut falloir avancer un dépôt de garantie, un premier loyer, une assurance habitation, des frais d’agence, du matériel, des transports et parfois une partie des frais de scolarité.
Ce coût d’entrée doit être calculé séparément du budget mensuel. Une formation peut sembler accessible sur l’année, mais devenir difficile si la trésorerie de départ n’est pas disponible au bon moment.
Les principales aides à vérifier dépendent de la situation : bourse sur critères sociaux, logement CROUS, aide personnelle au logement, Visale, Loca-Pass, Complémentaire santé solidaire, aides à la mobilité, aides territoriales, aides liées au handicap ou dispositifs propres à certains établissements.
L’erreur fréquente consiste à intégrer une aide au budget avant d’avoir vérifié les conditions. Une aide possible n’est pas une ressource acquise. Elle doit être classée comme « à vérifier » tant que l’éligibilité, le montant et le calendrier ne sont pas confirmés.
Oui, un Dossier social étudiant peut encore être déposé après le 31 mai et jusqu’au 31 décembre, mais il n’est pas prioritaire et son traitement peut intervenir après celui des dossiers déposés dans les délais. Le montant de la bourse dépend notamment de l’échelon, calculé selon les revenus familiaux et les points de charge.
Dans un budget, cela veut dire qu’une bourse demandée tardivement ne doit pas être traitée comme une ressource certaine au moment de l’inscription. Il faut prévoir un scénario prudent, avec un reste à financer temporaire.
L’aide personnelle au logement peut réduire le coût du loyer chaque mois, mais son montant dépend notamment de la localisation du logement, des ressources, du loyer, du type de logement et de la composition du foyer. La Caf recommande de faire la demande dès la signature du bail.
Il faut donc éviter deux erreurs : oublier l’APL dans le plan de financement, ou la compter comme acquise avant d’avoir un bail et une estimation cohérente. Dans une projection budgétaire, l’APL doit apparaître comme une aide à simuler puis à confirmer.
Un étudiant hors Union européenne doit regarder quatre blocs : les frais de scolarité, les frais de visa et d’arrivée, le logement, puis les ressources exigées pour vivre en France. À compter du 1er août 2026, France-Visas indique que les demandes de visa long séjour pour études devront être accompagnées de justificatifs de ressources correspondant à au moins 877,50 € par mois.
Ce seuil administratif ne suffit pas à lui seul pour savoir si le projet est réellement finançable. Il faut le comparer au coût de la ville, au loyer réaliste, aux frais d’installation, aux droits d’inscription différenciés éventuels et aux aides réellement accessibles.
Pas toujours, mais ils peuvent être concernés par des droits d’inscription différenciés selon leur situation, l’établissement et les règles d’exonération applicables. Le ministère précise notamment des dispositions transitoires pour certains étudiants déjà exonérés en 2025-2026 et poursuivant leur cycle dans le même établissement.
Avant de confirmer une inscription, il faut donc vérifier le tarif applicable par écrit auprès de l’établissement. Pour MSB, ce point doit être traité comme une variable budgétaire majeure, pas comme une note secondaire.
Oui. L’alternance peut transformer l’équilibre financier grâce à la rémunération et à la prise en charge de certains frais de formation. Mais tant que le contrat n’est pas signé, il faut construire un scénario de secours.
La bonne question n’est pas seulement : « combien vais-je gagner en alternance ? » La vraie question est : « combien de mois puis-je tenir si je n’ai pas encore d’employeur à la rentrée ? »
Un budget solide doit comparer au moins deux scénarios : alternance signée et alternance non signée.
Un job étudiant peut aider à combler un reste à financer, mais il doit arriver après les autres leviers : réduction du coût, aides, logement plus réaliste, transport, calendrier de paiement, soutien familial possible. Travailler trop tôt ou trop souvent peut fragiliser l’assiduité, les résultats et parfois le maintien de certaines aides.
La méthode la plus prudente consiste à chiffrer le manque mensuel, puis à traduire ce manque en heures de travail réalistes. Si le nombre d’heures devient trop élevé, le problème n’est plus seulement budgétaire. Il devient académique.
Un prêt étudiant doit être envisagé après avoir chiffré le coût total, activé les aides possibles et réduit le reste à financer. Le prêt étudiant garanti par l’État peut permettre d’emprunter sans caution d’un proche ni preuve de revenus, mais il est réservé à certains profils, le montant cumulé est plafonné à 20 000 €, et la banque conserve son pouvoir d’appréciation.
La bonne question n’est donc pas : « puis-je emprunter ? » C’est : « combien dois-je vraiment emprunter, à quel moment, et pour couvrir quel besoin précis ? »
Le Study Score™ ne mesure pas la qualité académique d’une formation. Il aide à lire la tension financière d’un projet d’études. Le Study Score Formation compare le coût structurel d’un projet formation + ville + logement.
Le Study Score Personnalisé tient compte de la situation réelle de l’étudiant : ressources, bourse, alternance, logement, aides à vérifier, statut international.
Il ne doit pas remplacer le détail du budget. Il sert plutôt de signal de lecture : projet accessible, projet sous conditions, projet exigeant ou projet à reconfigurer avant décision.